Refis do Tocantins passa a incluir dívidas de 2025 e tem novas regras para descontos
 Júlia Carvalho
27 outubro 2026 às 09h32
COMPARTILHAR
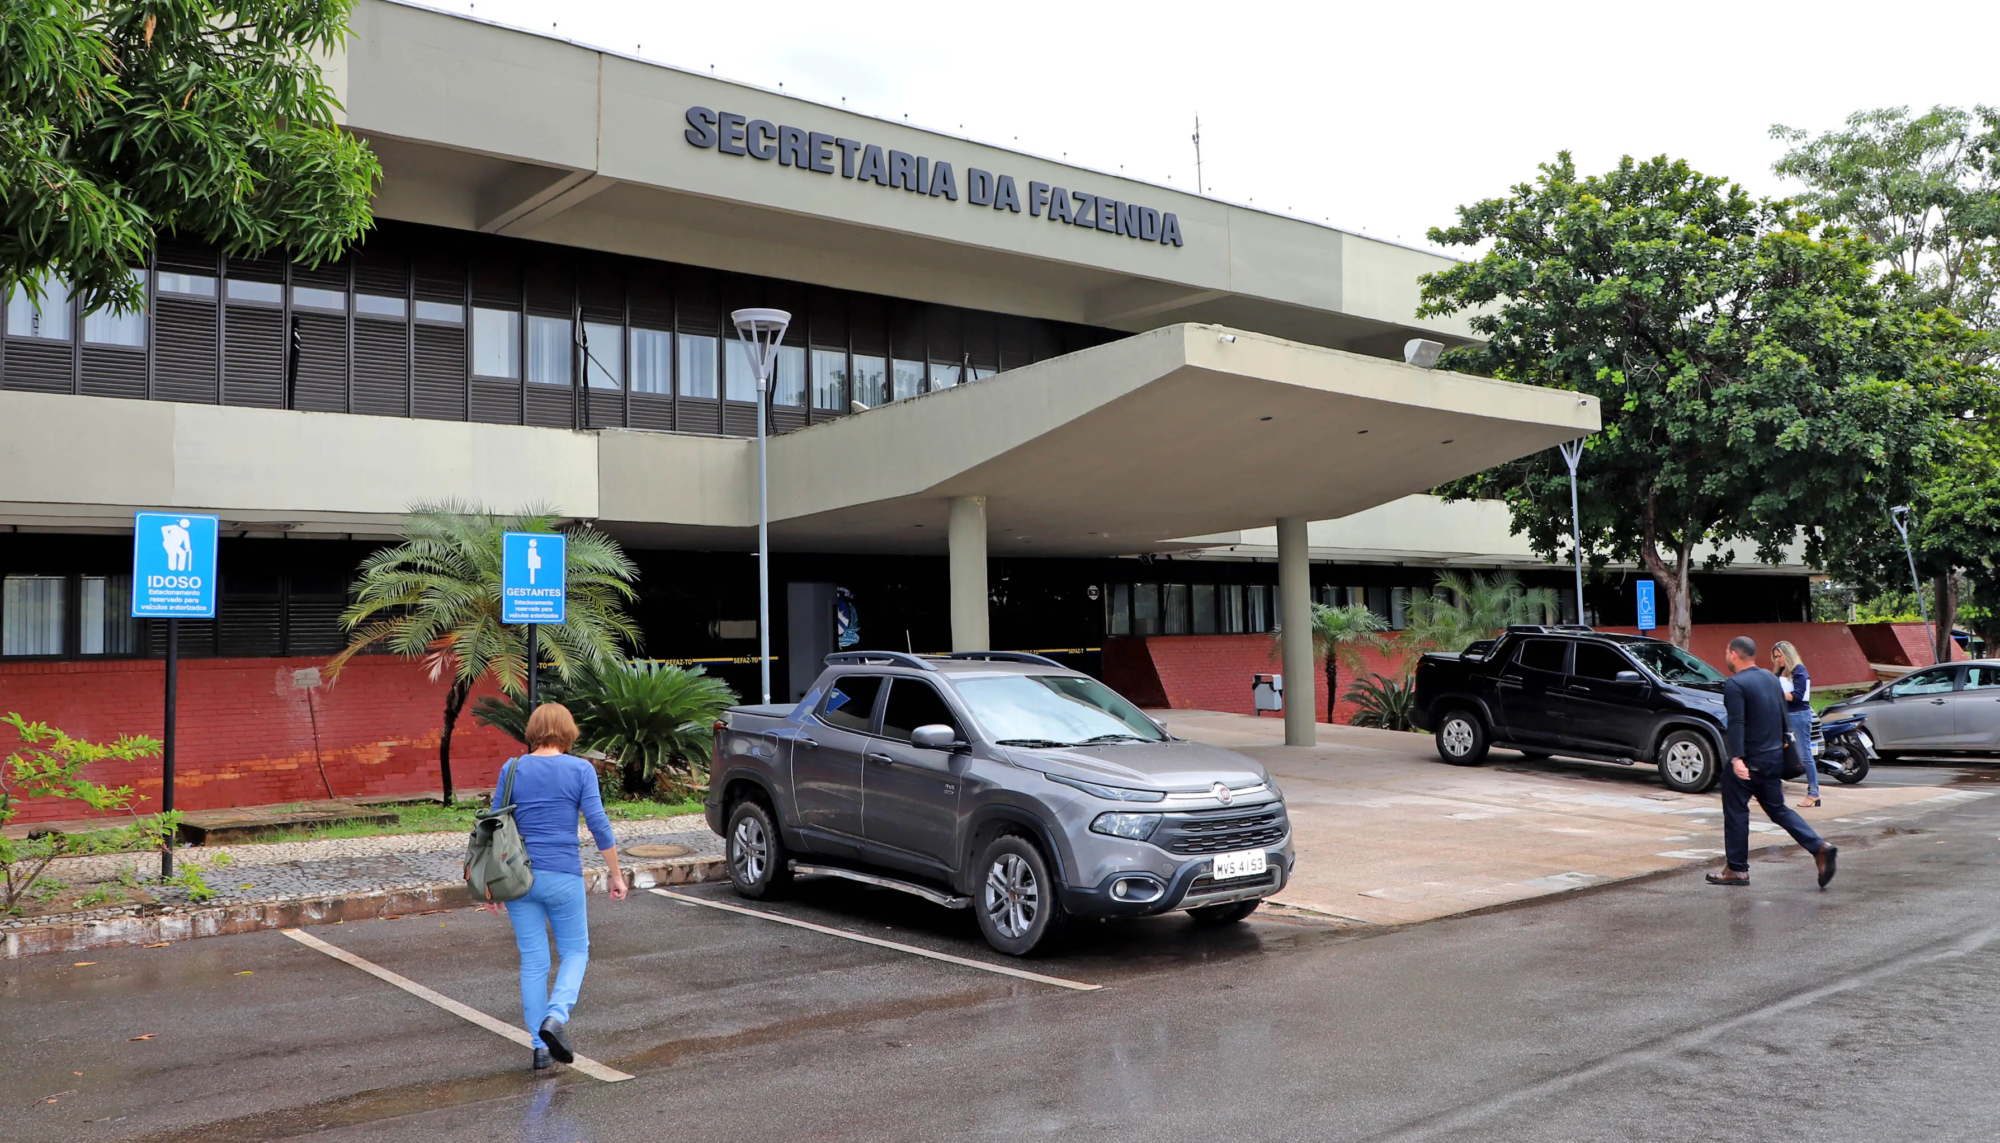
Dívidas tributárias referentes a fatos ocorridos em 2025 agora poderão ser negociadas pelo Programa de Recuperação de Créditos do Tocantins (Refis-TO). Até então, o benefício estava restrito a débitos relacionados a fatos geradores ou infrações registrados até dezembro de 2024. A mudança consta na Medida Provisória nº 34/2026, publicada pelo Governo do Estado nesta segunda-feira, 26, no Diário Oficial.
Além de incluir um novo período de débitos, a medida modifica a forma de aplicação dos descontos sobre dívidas não tributárias. A partir de agora, encargos que antes não estavam expressamente contemplados na legislação poderão receber reduções durante a negociação. O valor principal atualizado, entretanto, continua sendo cobrado integralmente.
O programa oferece descontos de até 95% sobre multas e juros, dependendo da modalidade de pagamento, e permite parcelamentos em até 72 vezes. O prazo previsto para as negociações termina em 15 de dezembro de 2026.
O que muda para os contribuintes?
A principal alteração para quem possui dívidas tributárias é a possibilidade de incluir obrigações referentes a todo o ano de 2025. A legislação anterior, instituída pela Lei nº 4.910/2025, estabelecia como limite os fatos geradores e atos infracionais ocorridos até 31 de dezembro de 2024.
Para os débitos não tributários, a mudança está nos valores acessórios que podem receber descontos. A regra anterior mencionava os juros de mora. Com a nova redação, também ficam contemplados juros de outras naturezas, encargos e acréscimos legais ou contratuais, sejam eles moratórios, compensatórios, remuneratórios ou equivalentes.
Na prática, a alteração permite que diferentes componentes dessas dívidas sejam considerados no cálculo dos abatimentos. Os percentuais de redução, contudo, não foram modificados, e o desconto não incide sobre o valor principal atualizado.
Quanto é possível economizar?
O maior desconto previsto no Refis-TO é destinado aos contribuintes que quitarem débitos tributários à vista. Nessa modalidade, multas por atraso, multas fiscais e juros de mora podem ter redução de 95%. Para multas formais, o percentual é de 90%.
Nos pagamentos parcelados, as condições variam de acordo com a quantidade de prestações:
| Parcelamento | Desconto sobre multas por atraso ou fiscais e juros de mora |
|---|---|
| 2 a 12 parcelas | 90% |
| 13 a 24 parcelas | 80% |
| 25 a 72 parcelas | 70% |
As multas formais tributárias possuem regras próprias. O abatimento é de 70% para pagamentos em duas a 24 parcelas, de 60% entre 25 e 48 parcelas e de 50% para quem dividir a dívida entre 49 e 72 vezes.
No caso das dívidas não tributárias, os descontos seguem os percentuais já estabelecidos na legislação, mas passam a alcançar outros encargos previstos em lei ou contrato.
Entrada mínima e risco de perder o benefício
Embora o Refis permita dividir os débitos em até 72 meses, a primeira parcela deve representar pelo menos 10% do crédito incentivado. Há também valores mínimos para as prestações: R$ 300 para pessoas físicas e R$ 500 para empresas.
O parcelamento do Imposto sobre a Propriedade de Veículos Automotores (IPVA) segue uma condição específica, com limite de seis prestações.
Quem escolher pagar em parcelas terá um acréscimo mensal de 0,25% sobre o valor parcelado. Após a entrada, os vencimentos ocorrerão no dia 20 de cada mês.
A manutenção dos benefícios depende do pagamento regular do acordo. O atraso de três prestações, mesmo que não sejam consecutivas, resulta no cancelamento automático do parcelamento. Com isso, os descontos deixam de valer sobre o saldo devedor restante.
Onde solicitar a renegociação?
Para os créditos tributários e aqueles inscritos em Dívida Ativa, o procedimento de adesão deve ser realizado pelo Domicílio Eletrônico do Contribuinte (DEC), disponível em https://dfe.sefaz.to.gov.br.
Já os contribuintes com dívidas não tributárias que ainda não foram inscritas em Dívida Ativa precisam procurar o órgão ou a entidade estadual responsável pela cobrança. Nesses casos, poderá ser exigida a apresentação de um requerimento.
O acordo só é formalizado após o cumprimento das condições previstas para cada modalidade. Na quitação à vista, é necessário efetuar o pagamento integral. Para o IPVA parcelado, basta pagar a primeira prestação. Nos demais parcelamentos, também é obrigatória a assinatura do Termo de Acordo de Parcelamento.
A adesão implica o reconhecimento definitivo da dívida e a desistência de defesas ou recursos administrativos e judiciais relacionados aos débitos negociados.
A definição dos procedimentos e períodos de adesão cabe à Secretaria de Estado da Fazenda, no caso de créditos tributários e não tributários inscritos em Dívida Ativa. Para os demais débitos não tributários, a responsabilidade é do órgão ou entidade de origem.
Notícias Relacionadas
Homem é morto a tiros após ser perseguido por dupla em motocicleta na região norte de Palmas
Por Redação

Vicentinho Júnior deve anunciar ao menos cinco secretários na próxima terça-feira, em Palmas
Por Samir Leão

