
Moeda social criada Pequizeiro pode funcionar, mas não substitui o real, dizem especialistas
 Elâine Jardim
21 agosto 2026 às 09h35
COMPARTILHAR
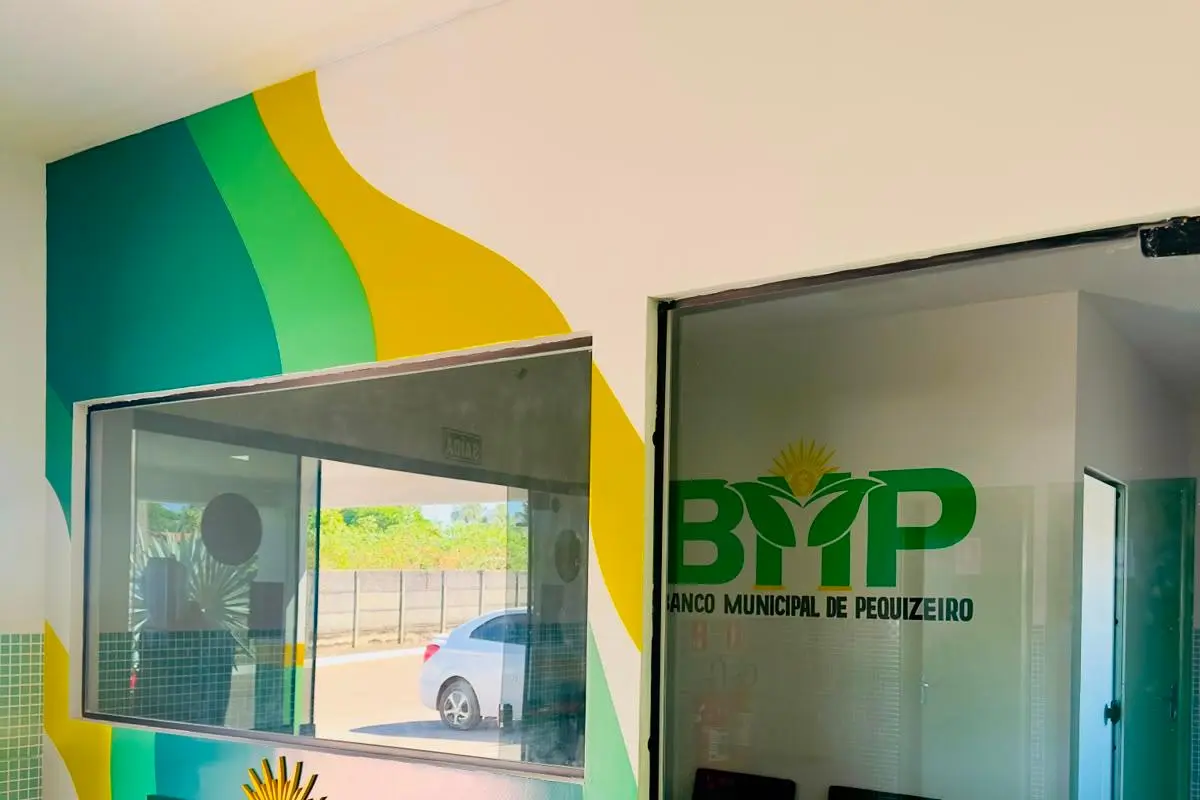
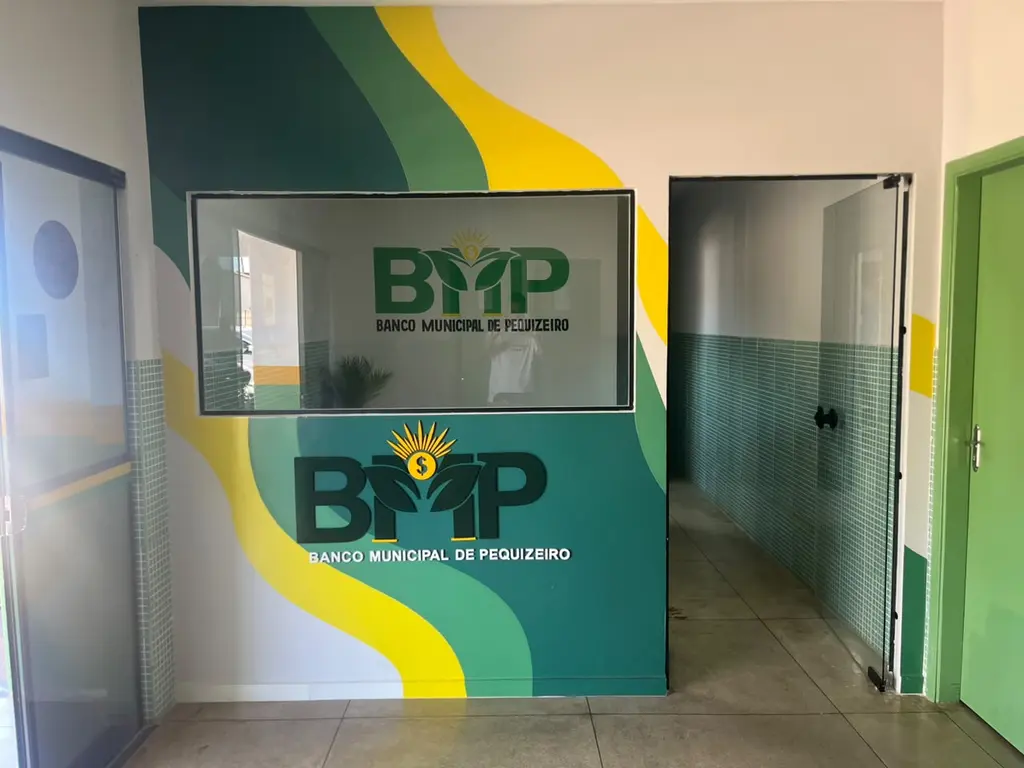
Pequizeiro inaugurou nesta sexta-feira, 21, o Banco Municipal de Pequizeiro (BMP) e lançou oficialmente a moeda social Pequi (Pq). A abertura da estrutura marca a implantação de um sistema que, segundo a prefeitura, pretende ampliar o acesso a serviços financeiros, incentivar o comércio e manter recursos circulando dentro do município.
O Banco Municipal de Pequizeiro (BMP) será uma instituição pública voltada ao desenvolvimento econômico e social do município. O sistema funcionará por meio de uma plataforma digital, com aplicativo e cartões destinados aos usuários.
A moeda social Pequi (Pq) terá valor equivalente ao real, na proporção de 1 Pequi para R$ 1, mas sua utilização será restrita aos estabelecimentos e serviços credenciados no município.
Segundo a prefeitura, a proposta é criar um circuito econômico local, mantendo recursos circulando dentro da cidade, incentivando o consumo no comércio de Pequizeiro e reduzindo a saída de capital para outros centros urbanos.
Entre os serviços previstos pelo banco estão o pagamento de benefícios e auxílios sociais por meio da plataforma digital, oferta de microcrédito e financiamento para pequenos produtores e empreendedores, possibilidade de adiantamento salarial para servidores municipais e redução ou isenção de taxas para comerciantes credenciados.
A iniciativa também pretende ampliar a inclusão financeira de moradores que não possuem conta bancária ou enfrentam dificuldades para acessar serviços financeiros tradicionais, com a oferta de contas digitais e serviços gratuitos.
O que diz a lei
Para especialistas, a criação da moeda social em Pequizeiro é juridicamente possível desde que o modelo funcione como uma ferramenta complementar ao real e respeite os limites previstos na legislação brasileira. A avaliação é dos advogados Henrique Araújo, pós-graduado em Gestão Pública e Sustentabilidade, e Lucas Porto, especialista em Direito Tributário e mestre em Direito Econômico, que destacam que a iniciativa não representa a criação de uma nova moeda oficial e não pode obrigar cidadãos ou comerciantes a utilizá-la.
Segundo Henrique Araújo, a moeda social não concorre com o real, que continua sendo a moeda de curso legal no Brasil. O modelo funciona dentro de um circuito econômico específico, com adesão voluntária de pessoas e estabelecimentos.
“A primeira coisa que precisamos esclarecer é que a moeda social não pretende substituir o real e nem concorrer com a moeda oficial brasileira. O real continua sendo a moeda de curso legal do país. A moeda social funciona de forma complementar, dentro de uma comunidade ou de um circuito econômico específico, e sua utilização depende da adesão voluntária das pessoas e dos estabelecimentos. Ninguém pode ser obrigado a aceitá-la”, explicou.
O advogado afirma que a legalidade não depende apenas da denominação dada ao projeto, mas da forma como ele é estruturado. Entre os pontos que precisam ser observados estão quem administra o sistema, como ocorre a emissão dos créditos, quais são as regras de circulação e como funciona a conversão dos valores.
“A moeda social pode ser juridicamente legítima. Mas a legalidade não decorre simplesmente de chamarmos algo de moeda social. É preciso observar como ela foi criada, quem administra, como ocorre a emissão, quais são as regras de conversão e circulação e, principalmente, garantir que ela seja complementar ao real e não pretenda assumir o papel da moeda oficial”, afirmou.
Segundo Henrique Araújo, o modelo não estaria sujeito à regulamentação do Banco Central caso seja estruturado de forma a não assumir natureza de instituição financeira, apesar da denominação de “banco”. Ele explica que a concessão de crédito seria possível, desde que não houvesse cobrança de juros e a utilização dos recursos fosse limitada ao circuito local.
“O banco municipal pode conceder o empréstimo de 100 pequis para o morador usar em estabelecimentos credenciados e estabelecer a forma como os 100 pequis serão restituídos, sem juros”, afirmou.
De acordo com Araújo, o modelo não poderia ter finalidade lucrativa, captar recursos junto ao público ou explorar financeiramente o dinheiro. Para evitar caracterização como instituição financeira, seria necessário deixar previamente definidos aspectos como a origem do crédito, quem assumiria o risco de inadimplência e a previsão de que não haverá cobrança de juros.
“Tudo deve estar bem especificado. De onde virá o crédito, quem assumirá o risco de inadimplência, previsão de não haver juros, etc.”, explicou.
Na mesma linha, Lucas Porto destaca que a Constituição Federal reserva à União a competência para emitir moeda, função exercida pelo Banco Central. Por isso, um município não poderia criar uma moeda com valor oficial ou de aceitação obrigatória no território nacional.
“A moeda social Pequi não pode ser tratada como uma nova moeda brasileira, concorrente do real. A Constituição reserva à União a competência para emitir moeda, e essa função é exercida exclusivamente pelo Banco Central. O Município, portanto, não tem competência para criar uma moeda de curso obrigatório”, explicou.
Complemento
Segundo Lucas, o projeto de Pequizeiro se diferencia justamente por funcionar como uma moeda social complementar, restrita a uma rede de comércio credenciada. Conforme a proposta apresentada pelo município, cada Pequi terá equivalência de R$ 1 e poderá ser utilizado apenas nos estabelecimentos participantes.
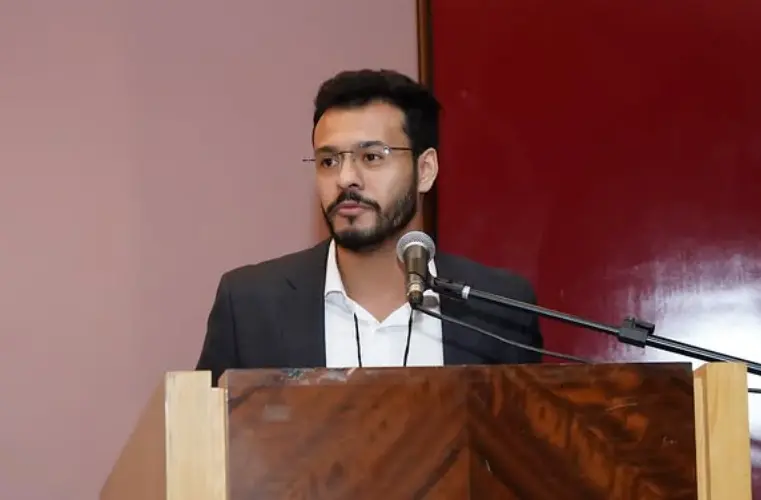
“O que Pequizeiro está criando é algo diferente: uma moeda social complementar, que funciona, na prática, como um meio de pagamento restrito a uma determinada rede. Segundo o projeto, 1 Pequi equivale a R$ 1 e seu uso ocorre dentro do comércio credenciado no município. A própria lei estabelece que a adesão ao sistema é voluntária”, disse.
Os especialistas também chamam atenção para o funcionamento do Banco Municipal de Pequizeiro. Para Lucas, o nome da estrutura não define, por si só, se ela exerce atividades bancárias. O que será considerado são as operações realizadas.
“Se essa estrutura passar a captar dinheiro da população, intermediar recursos, manter contas de pagamento ou exercer atividades próprias de instituições financeiras ou de pagamento, deverá cumprir integralmente a legislação federal e as normas do Banco Central. Não existe uma espécie de imunidade regulatória pelo simples fato de o projeto ser municipal”, afirmou.
Do ponto de vista econômico, Henrique avalia que a moeda social pode ser uma ferramenta de desenvolvimento local ao estimular a circulação de recursos dentro da própria comunidade. Lucas pondera, no entanto, que o benefício depende da forma como o sistema será executado.
“A moeda social não cria riqueza simplesmente porque se troca o nome do real por Pequi. O benefício pode existir se o sistema reduzir custos, ampliar o acesso a meios de pagamento e estimular que uma parcela da renda circule por mais tempo no comércio local”, afirmou Lucas.
Outro ponto levantado pelo advogado é a previsão de destinação de 1% da arrecadação municipal mensal para o fundo que sustentará o sistema. Segundo ele, a medida precisa ser analisada porque a Constituição impõe restrições à vinculação de receitas de impostos a fundos ou despesas específicas.
“Essa previsão merece bastante cuidado. Se essa vinculação alcançar receitas provenientes de impostos, pode haver questionamento constitucional”, alertou.
Para os especialistas, a experiência de Pequizeiro pode representar uma alternativa de incentivo ao comércio local e à inclusão financeira, mas a legalidade e os resultados dependerão da forma como o modelo será aplicado na prática.
Fiscalização fica com o TCE
Segundo o gerente do Banco Municipal de Pequizeiro, Eric Souza, a moeda social Pequi não substitui o real nem pretende concorrer com a moeda oficial brasileira. “O Banco Central detém o monopólio da emissão da moeda nacional (o Real), que possui curso forçado, mas a moeda social não é uma moeda soberana nem pretende substituir o Real; ela é uma moeda complementar de circulação local e de livre adesão. Comerciantes e moradores aceitam a moeda social por pacto comunitário voluntário”, afirmou.
De acordo com Souza, cada unidade da moeda social emitida possui lastro equivalente em reais. “Para cada unidade de moeda social circulando, existe R$ 1 depositado em uma conta bancária oficial do fundo do Banco Municipal. Como a moeda social representa integralmente o real que está custodiado, o Banco Central entende que não há criação primária de moeda nem risco sistêmico de inflação”, disse.
O gerente também ressaltou que o Banco Municipal não deve ser confundido com uma instituição financeira tradicional. “O nome Banco Municipal pode induzir a um banco como as instituições financeiras tradicionais, mas é tão somente uma secretaria municipal que gere recursos com fito de circularem somente no município”, explicou.
Sobre a segurança jurídica da iniciativa, Souza afirmou que “o STF e o Superior Tribunal de Justiça possuem entendimento consolidado de que a circulação de moedas sociais comunitárias não configura crime contra o sistema financeiro nem invasão da competência da União”. Segundo ele, o caso do Banco Palma é uma das referências para esse entendimento.
Ainda de acordo com o gerente, a criação da moeda social está amparada na competência constitucional dos municípios para promover o desenvolvimento econômico local e combater a pobreza. Ele acrescentou que, por operar em âmbito estritamente municipal e com finalidade social, o sistema será acompanhado por um comitê gestor e pelo Tribunal de Contas do Estado (TCE).
Como o banco será mantido
Eric Souza explicou que a estrutura não funciona como uma instituição financeira tradicional e não tem finalidade lucrativa. “O nome banco só tem relação aos movimentos financeiros que acontecem aqui dentro. É uma secretaria de fomento”, afirmou.
Segundo ele, o fundo que dará sustentação ao sistema será abastecido com recursos da receita líquida não vinculada do município, dentro do limite previsto em lei. “Nós temos a previsão legal de poder utilizar até 1% da receita líquida não vinculada do município. Para Pequizeiro, dependendo do repasse, nós podemos destinar até R$ 30 mil por mês ao banco.”
De acordo com Souza, o valor efetivamente destinado varia conforme a arrecadação municipal e a disponibilidade financeira.
Como funcionará o microcrédito
O gerente explicou que os empréstimos serão analisados por um comitê gestor, que avaliará a capacidade financeira do fundo e a viabilidade de cada proposta. “Não é um simples empréstimo, é algo acompanhado em todos os passos.”
Segundo ele, o Sebrae participa da orientação dos empreendedores para aumentar as chances de sucesso dos negócios financiados. A devolução dos recursos permitirá que novos financiamentos sejam concedidos. “O dinheiro vai, mas ele volta. Funciona como uma economia circular.”
Souza informou ainda que será cobrada uma taxa fixa de 2% sobre o valor do microcrédito para manutenção do sistema.
Os financiamentos terão análise prévia e acompanhamento dos empreendedores, mas os valores continuam sujeitos à cobrança em caso de inadimplência. De acordo com ele, o município poderá adotar medidas judiciais para recuperar os recursos não pagos.
Benefício social
Além do microcrédito, a lei prevê a concessão de um benefício municipal pago em moeda social. “Ele funciona como se fosse um Bolsa Família municipal.”
Segundo o gerente, inicialmente 110 famílias cadastradas pela Secretaria Municipal de Assistência Social receberão 180 Pequis por mês. O benefício poderá ser utilizado exclusivamente em estabelecimentos credenciados no município.
Lastro e segurança
Souza afirmou que a moeda social terá lastro integral em reais. “Jamais o banco vai emitir um Pequi a mais do valor que ele tem em conta.”
Segundo ele, cada Pequi emitido corresponderá a R$ 1 depositado no Fundo Municipal, garantindo que comerciantes possam solicitar posteriormente a conversão para reais.
O gerente informou ainda que Pequizeiro optou por utilizar apenas a versão digital da moeda. “Escolhemos tão somente a digital, para evitar fraudes.”
O sistema funcionará por aplicativo e, segundo Souza, emitirá alertas caso haja qualquer divergência entre a quantidade de Pequis em circulação e os recursos disponíveis no fundo.


